Score alto e o banco ainda nega seu crédito?
A culpa não é do score: é do seu rating bancário, a nota interna que cada banco dá para você. Nós mostramos como melhorá-la para liberar crédito, aumentar limites e pagar menos juros.
De AA até H: a letra que decide se você consegue crédito
O Conselho Monetário Nacional obriga cada banco a classificar suas dívidas em nove níveis de risco, de AA (menor risco) a H (maior risco). A letra define quanto o banco precisa reservar para te emprestar — e é isso que decide sua aprovação, seu limite e seus juros.
Sem atraso e histórico limpo. O banco não precisa reservar nada para te emprestar — é a faixa dos limites altos e das taxas mais baixas.
Bom pagador, endividamento sob controle. O crédito sai com facilidade e as propostas começam a aparecer.
Você ainda é bem visto, mas o banco observa de perto. É a faixa em que a maioria quer estar antes de pedir um valor alto.
Zona de alerta: atrasos curtos ou muita dívida em relação à renda. Limites começam a ser cortados sem aviso.
Atrasos acima de 60 dias. O banco já segura propostas e só aprova com garantia forte ou juros bem maiores.
A reserva obrigatória sobe muito. Aprovar você fica caro para o banco, e as negativas viram rotina.
Metade do valor emprestado precisa ficar parada como reserva. Quase nenhum produto é liberado nessa faixa.
Crédito praticamente bloqueado. O banco renegocia o que existe, mas não financia nada novo.
O banco reserva o valor inteiro porque assume que não vai receber. É a faixa de quem está no negativo há muito tempo.
Escala criada pela Resolução CMN nº 2.682/1999: nove níveis em ordem crescente de risco (AA, A, B, C, D, E, F, G, H). Os percentuais são a provisão mínima que a instituição precisa reservar em cada nível.
Como funciona a assessoria
Diagnóstico completo
Analisamos seu CPF/CNPJ, Bacen (SCR), score e histórico para descobrir por que o banco nega.
Plano de rating
Estratégia personalizada para elevar sua nota interna nos bancos, passo a passo.
Relacionamento bancário
Orientamos como movimentar, quais produtos usar e quando pedir crédito.
Acompanhamento
Suporte direto até a aprovação do crédito que você precisa.
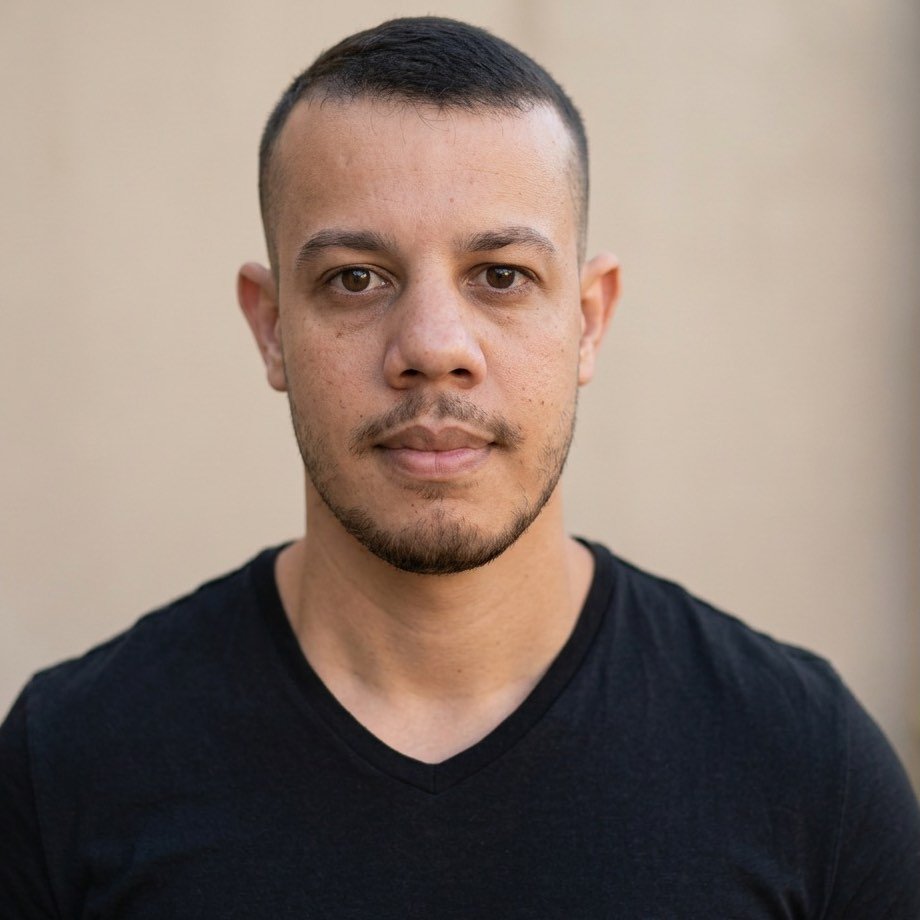
Daniel Peixoto
Economista
Analiso o que os bancos não explicam: por que o crédito é negado para quem tem score alto. Na assessoria, eu leio seu CPF ou CNPJ, entendo como o banco te enxerga hoje e monto o plano para subir sua nota.
Quem fez a assessoria
Depoimentos aguardando envio e autorização dos clientes.
- Nome do cliente
- Aguardando nome autorizado
- Relato da assessoria
- Aguardando relato real do cliente
- Resultado autorizado
- Aguardando resultado e autorização
- Nome do cliente
- Aguardando nome autorizado
- Relato da assessoria
- Aguardando relato real do cliente
- Resultado autorizado
- Aguardando resultado e autorização
- Nome do cliente
- Aguardando nome autorizado
- Relato da assessoria
- Aguardando relato real do cliente
- Resultado autorizado
- Aguardando resultado e autorização
Para quem é
- Quem tem score bom e crédito negado
- Quem quer financiar imóvel ou veículo
- Empresários que precisam de capital de giro
- Quem quer limites maiores no cartão
- Quem saiu de dívidas e quer recomeçar
- Quem busca taxas de juros menores